לפני שחותמים על משכנתה בודקים שלושה דברים, לפי ארבעה פודקאסטים ישראליים מאוגוסט עד אוקטובר 2026: את נסח הטאבו, התשריט ותיק הבניין, כדי לדעת מה קונים; את יחס המימון, שלרוכשי דירה ראשונה מוגבל ל-75%; ובמחזור, את התקופה לפני הריבית, כי לפי הפודקאסט של גד הרלב התקופה משפיעה על המשכנתה יותר מהריבית.
המסמכים של הנכס
בפרק 11 של "נדל"ן לאנשים רגילים" (4 באוקטובר 2026) ממליצים לדעת על מה חותמים ולהיות מעורבים, גם כשיש עורך דין.
«אבל עורך הדין בסוף הוא בן אדם, הוא יכול לטעות.»
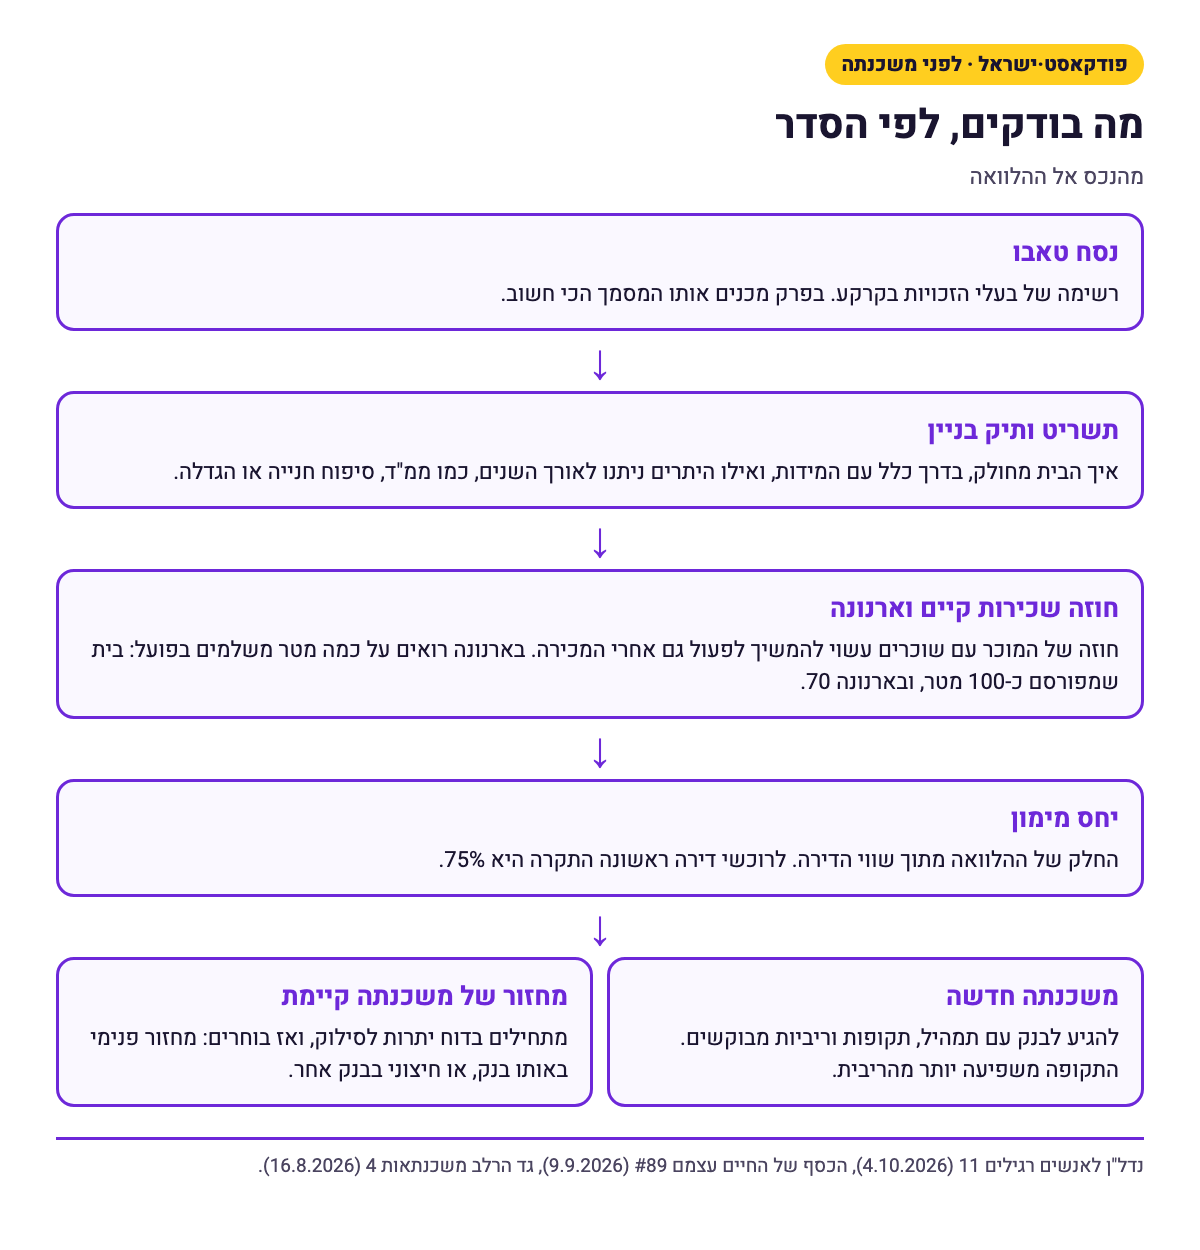
נסח הטאבו הוא "המסמך הכי חשוב", כך בפרק: רשימה של בעלי הזכויות, שממנה מוודאים שמי שמוכר לכם הוא באמת בעל הזכויות בקרקע, ושאין הערות אזהרה. התשריט (בפרק אומרים שאולי קוראים לו גם גרמושקה) מראה איך הבית מחולק, ובדרך כלל מסומנות בו גם המידות. ותיק הבניין מתעד את ההיסטוריה התכנונית שלו.
«תיק הבניין זה כל ההיסטוריה התכנונית של הבניין»
שם מופיעים ההיתרים שהבניין קיבל, למשל להוספת ממ"ד בבניין ישן, לסיפוח חנייה או להגדלה. ועוד שני פרטים מהפרק שכדאי לבדוק: יש בתים שמפורסמים כ-100 מטר, ובארנונה משלמים על 70. וחוזה שכירות קיים של המוכר עשוי להמשיך לפעול גם אחרי העברת הבעלות. בדירה שמתוארת בפרק היה סעיף שאפשר לשוכרים לחדש את החוזה בהתראה של שלושה חודשים, באותו שכר דירה.
- נסח טאבורשימה של בעלי הזכויות בקרקע. בפרק מכנים אותו המסמך הכי חשוב.
- תשריט ותיק בנייןאיך הבית מחולק, בדרך כלל עם המידות, ואילו היתרים ניתנו לאורך השנים, כמו ממ"ד, סיפוח חנייה או הגדלה.
- חוזה שכירות קיים וארנונהחוזה של המוכר עם שוכרים עשוי להמשיך לפעול גם אחרי המכירה. בארנונה רואים על כמה מטר משלמים בפועל: בית שמפורסם כ-100 מטר, ובארנונה 70.
- יחס מימוןהחלק של ההלוואה מתוך שווי הדירה. לרוכשי דירה ראשונה התקרה היא 75%.
-
- משכנתה חדשהלהגיע לבנק עם תמהיל, תקופות וריביות מבוקשים. התקופה משפיעה יותר מהריבית.
- מחזור של משכנתה קיימתמתחילים בדוח יתרות לסילוק, ואז בוחרים: מחזור פנימי באותו בנק, או חיצוני בבנק אחר.
המספרים מהצד של הבנק
הפרק #89 של "הכסף של החיים עצמם" (9 בספטמבר 2026) נפתח בנתון מנתוני בנק ישראל:
«חצי מהמשכנתאות החדשות בחודש יולי 2026 ניתנו במינוף גבוה, מה שנקרא משכנתאות בסיכון גבוה יותר,»
יחס מימון הוא החלק של ההלוואה מתוך שווי הדירה. התקרה לרוכשי דירה ראשונה היא 75% (הוראה 329 של בנק ישראל), ובפרק מסבירים שבנק ישראל מחלק את המינוף לשלוש דרגות: עד 45%, בין 45% ל-60%, ומ-60% עד 75%, הדרגה העליונה.
«המקסימום שבנק ישראל מאפשר לרוכשי דירה ראשונה הוא 75%.»
באיזו דרגת מינוף אתם?
- יחס מימון: 70%.
- הדרגה העליונה, מ-60% עד 75%.
- בתוך התקרה של 75% לרוכשי דירה ראשונה.
בלי JavaScript מוצגת הדוגמה מהפרק: דירה של מיליון שקל ומשכנתה של 700,000, יחס של 70%. הדרגות והתקרה: "הכסף של החיים עצמם" #89 (9.9.2026, דקות 6:16 עד 7:04). המחשבון לא בודק יחס החזר ולא מחליף אישור עקרוני מהבנק.
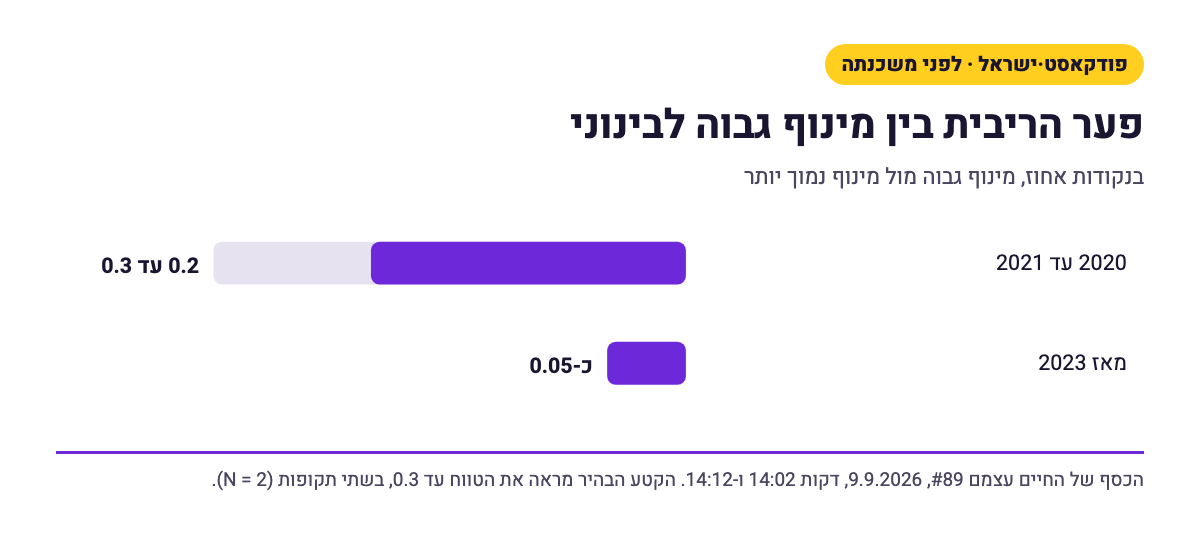
הטענה המרכזית בפרק היא שהבנקים כמעט לא גובים מחיר גבוה יותר על הסיכון. בפרק מזכירים מחקר של בנק ישראל: אחרי שבנק ישראל דרש מהבנקים יותר הון על הלוואות במינוף של מעל 60% (ב-2011, "אם אני זוכר נכון", בלשונו), נוצר פער ריבית של 0.2 עד 0.3 אחוז. בגרף שמוצג בפרק, הפער עמד על 0.2 עד 0.3 ב-2020 וב-2021, ומאז 2023 הוא כ-0.05 בלבד.
והסיכון עולה. ביולי 2026 כמעט 49% מהמשכנתאות החדשות נלקחו במינוף של מעל 60%, ו-27% היו גם במינוף גבוה וגם ביחס החזר של מעל 30%, לעומת 23% בינואר 2023. ובפרק מוסיפים שמשכנתאות ואשראי לנדל"ן יחד הם כמעט 60% מתיק האשראי של הבנקים.
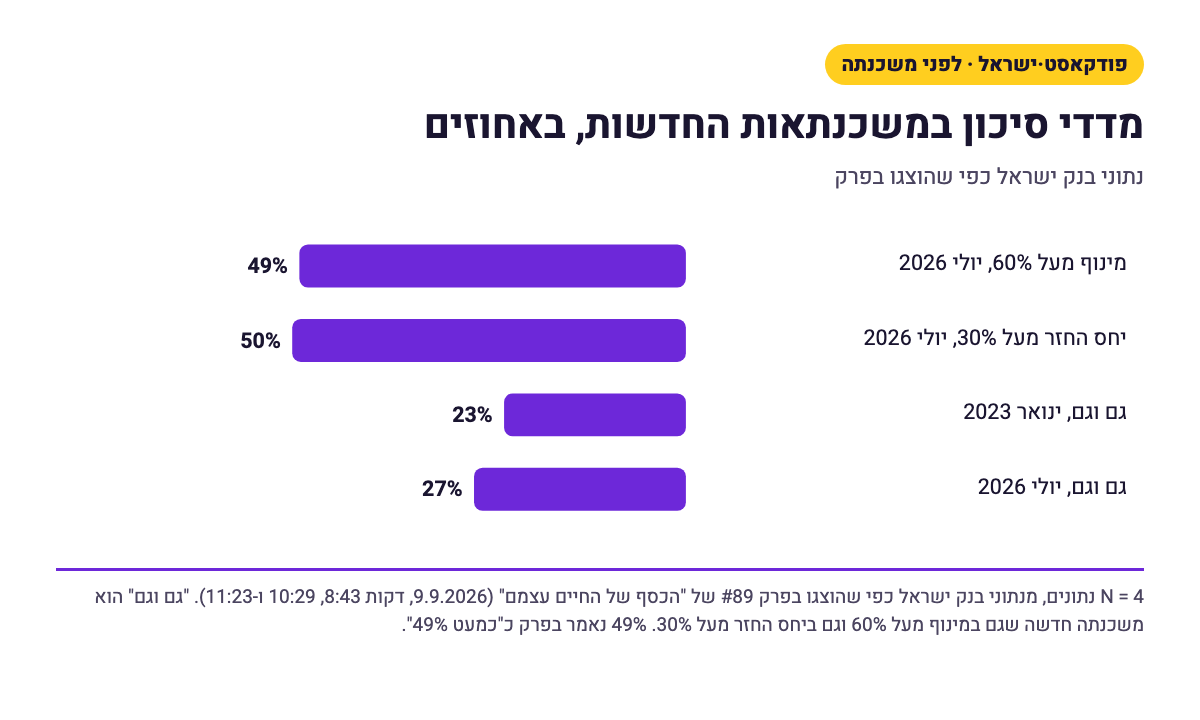
מדדי סיכון במשכנתאות החדשות, באחוזים
רחפו או הקישו על עמודה כדי לראות את הערך
«מכל שקל שהבנק מלווה 60 אגורות הולך לנדל"ן בצורה כזו או אחרת.»
מחזור משכנתה: פנימי או חיצוני
בפרק "משכנתאות 4" של גד הרלב (16 באוגוסט 2026) ההגדרה מגיעה כבר בהתחלה.
«אפשר לעשות את זה באותו בנק, זה נקרא מחזור פנימי, ואפשר בבנק אחר, זה נקרא מחזור חיצוני.»
מתוך הפרק משכנתאות 4 - מחזור משכנתה · גד הרלב - אנשים וכסף · 16.8.2026 · דקה 0:43
מחזור פנימי פשוט יותר, אבל בפרק מסבירים שבנקים נוטים לא לשפר בו יותר מדי את התנאים. ובכל זאת הוא יכול להיות עדיף גם כשמחזור חיצוני היה חוסך עוד כמה אלפי שקלים, כי הוא דורש הרבה פחות התעסקות.
«מחזור פנימי בתוך הבנק שלי זה מאוד מאוד פשוט לעשות אבל בדרך כלל בנקים במחזור פנימי יש להם נטייה לא לשפר יותר מדי את התנאים»
מתוך הפרק משכנתאות 4 - מחזור משכנתה · גד הרלב - אנשים וכסף · 16.8.2026 · דקה 10:59
הפרק מפריד בין שתי מטרות: להקטין את ההחזר החודשי, או להקטין את העלות הכוללת. הארכת התקופה משיגה את הראשונה ויכולה לפגוע בשנייה. התקופה משפיעה על המשכנתה, כך נאמר בפרק, יותר מהריבית, ולכן כדאי להגיע לבנק עם תמהיל, תקופות וריביות מבוקשים. הצעד הראשון בכל בדיקה הוא דוח יתרות לסילוק, ותיאור הפרק כולל מדריך להורדת הדוח.
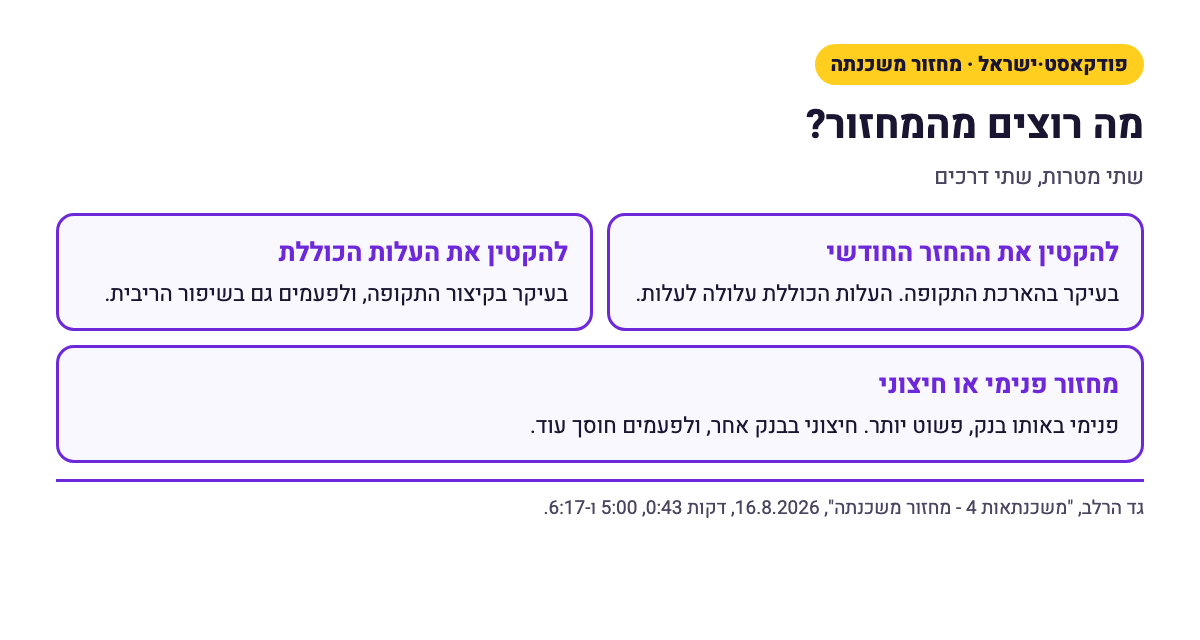
וב"הכסף של החיים עצמם" יש עוד נתון על מחזורים: סדר גודל של 8% מהביצועים החודשיים של משכנתאות, בממוצע, הם מחזורים חיצוניים.
ואם הדירה היא השקעה
ב"כסף בקיר" של גלובס הזווית אחרת: הדירה כעסק. בפרק 166 (4 באוקטובר 2026) מספרים על אורי עבדת ושותפו, שהתחילו מהשכרת חדר אחד כדי להרוויח 1,000 שקל, והגיעו לניהול קרוב ל-120 יחידות, ובפרק מדגישים שבלי עזרת מימון. לפי תיאור הפרק, המודל הוא ארביטראז': שוכרים בחוזים ארוכים ומשכירים לטווח קצר או בינוני.
«בגדול התוכנית לא מסובכת אם נשווה את זה לתחום הריטל, אנחנו קונים ב-X, מוכרים ב-X פלוס או X כפול, אלא שכאן ה-X הוא חוזה שכירות.»
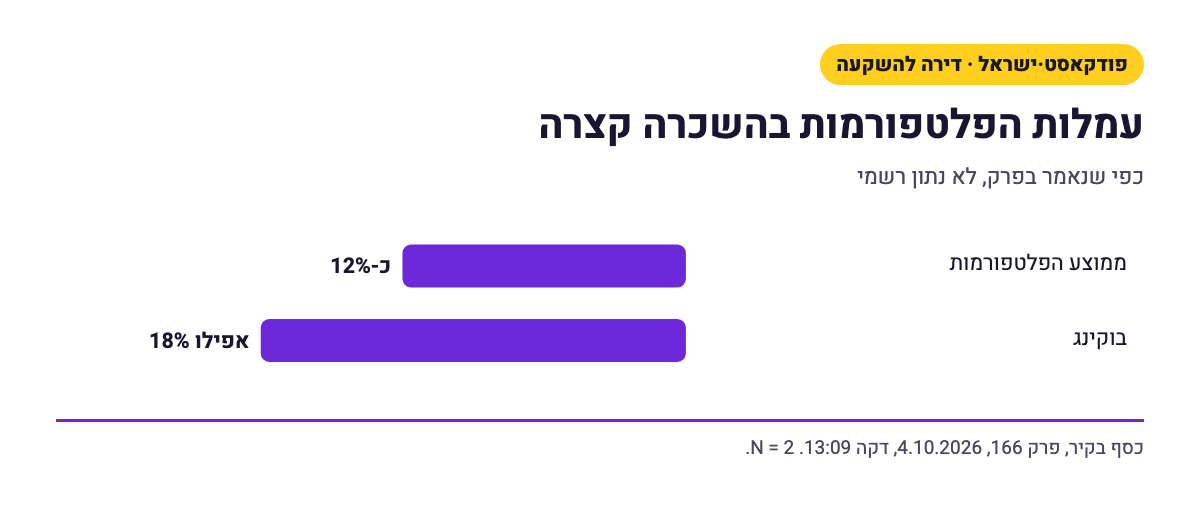
בפרק מודים שהמרווחים לא גדולים. העמלות של הפלטפורמות, כפי שנאמר שם, מגיעות בממוצע לאזור 12%, ובבוקינג אפילו ל-18%.
צ'קליסט לפי הפרקים, עם מקור ותאריך
| מה בודקים | למה, ומה המספר | מקור | תאריך הפרק |
|---|---|---|---|
| נסח טאבו | מי בעלי הזכויות בקרקע, והערות אזהרה | נדל"ן לאנשים רגילים 11 | 4.10.2026 |
| תשריט ותיק בניין | חריגות בנייה והיתרים | נדל"ן לאנשים רגילים 11 | 4.10.2026 |
| ארנונה וחוזה שכירות קיים | על כמה מטר משלמים (100 מול 70 בדוגמה), וחוזה שעשוי להמשיך לפעול אחרי המכירה | נדל"ן לאנשים רגילים 11 | 4.10.2026 |
| יחס מימון | תקרה של 75% לדירה ראשונה; דרגות 45% ו-60% | הכסף של החיים עצמם #89; הוראה 329 | 9.9.2026 |
| סיכון בשוק | 49% מהמשכנתאות החדשות במינוף מעל 60% (יולי 2026) | הכסף של החיים עצמם #89 | 9.9.2026 |
| תקופה מול ריבית במחזור | התקופה משפיעה על המשכנתה יותר מהריבית | גד הרלב, משכנתאות 4 | 16.8.2026 |
| דוח יתרות לסילוק | הצעד הראשון בכל בדיקת מחזור | גד הרלב, משכנתאות 4 | 16.8.2026 |
| עמלות בהשכרה קצרה | כ-12% בממוצע, בבוקינג אפילו 18%, כפי שנאמר בפרק | כסף בקיר 166 | 4.10.2026 |
שאלות נפוצות
האזינו לפרקים
נסח טאבו, תשריט והיתר בנייה: המסמכים שחייבים להכיר | פרק 11 (עמוד התוכנית, לפרק עצמו עדיין אין עמוד אצלנו)
נדל״ן לאנשים רגילים · 4.10.2026
#89: הסיכון בנדל״ן עולה. האם הבנקים מתמחרים אותו?
הכסף של החיים עצמם · 9.9.2026
משכנתאות 4 - מחזור משכנתה
גד הרלב - אנשים וכסף · 16.8.2026
הם רק רצו להרוויח 1,000 שקל. היום הם מנהלים 120 דירות | פרק 166 (עמוד התוכנית, לפרק עצמו עדיין אין עמוד אצלנו)
כסף בקיר · 4.10.2026
הכתבה מסכמת את מה שנאמר בפרקים, נכון למועד שידורם בין אוגוסט לאוקטובר 2026, ואינה ייעוץ משכנתאות, השקעות או משפטי. תקרות, ריביות ונתוני שוק משתנים. לפני חתימה על משכנתה או על מחזור, התייעצו עם יועץ משכנתאות מוסמך, ועם עורך דין בעל רישיון לבדיקת המסמכים של הנכס.
הארכיון שלכם הוא אודיו שגוגל ו-ChatGPT לא מוצאים
כל פרק יכול להפוך למאמר בעברית שמדורג בגוגל ומצוטט במנועי בינה מלאכותית. הכתבה הזאת נבנתה בדיוק ככה, מתוך התמלולים.
הכתבה נכתבה בסיוע בינה מלאכותית, מתוך תמלולי הפרקים שבקורפוס של פודקאסט·ישראל. הציטוטים מועתקים מילה במילה מהתמלול האוטומטי, עם הדקה שבה הם מתחילים. התמלול אינו מפריד בין דוברים, ולכן ציטוט מיוחס לפרק ולא לאדם מסוים.