ביום שמפסיקים לעבוד קורים שני דברים בשקט. הכיסוי הביטוחי בקרן הפנסיה נשמר אוטומטית רק חמישה חודשים, ואפשר להאריך אותו בריסק זמני עד 24 חודשים בסך הכול. כספי הפיצויים מחכים להחלטה בטופס 161, ומי שלא מחליט עובר לרצף קצבה. כך מסבירים שני פודקאסטים פיננסיים ישראליים בשלושה פרקים מאוגוסט וספטמבר 2026.
הכיסוי הביטוחי שנעלם בשקט
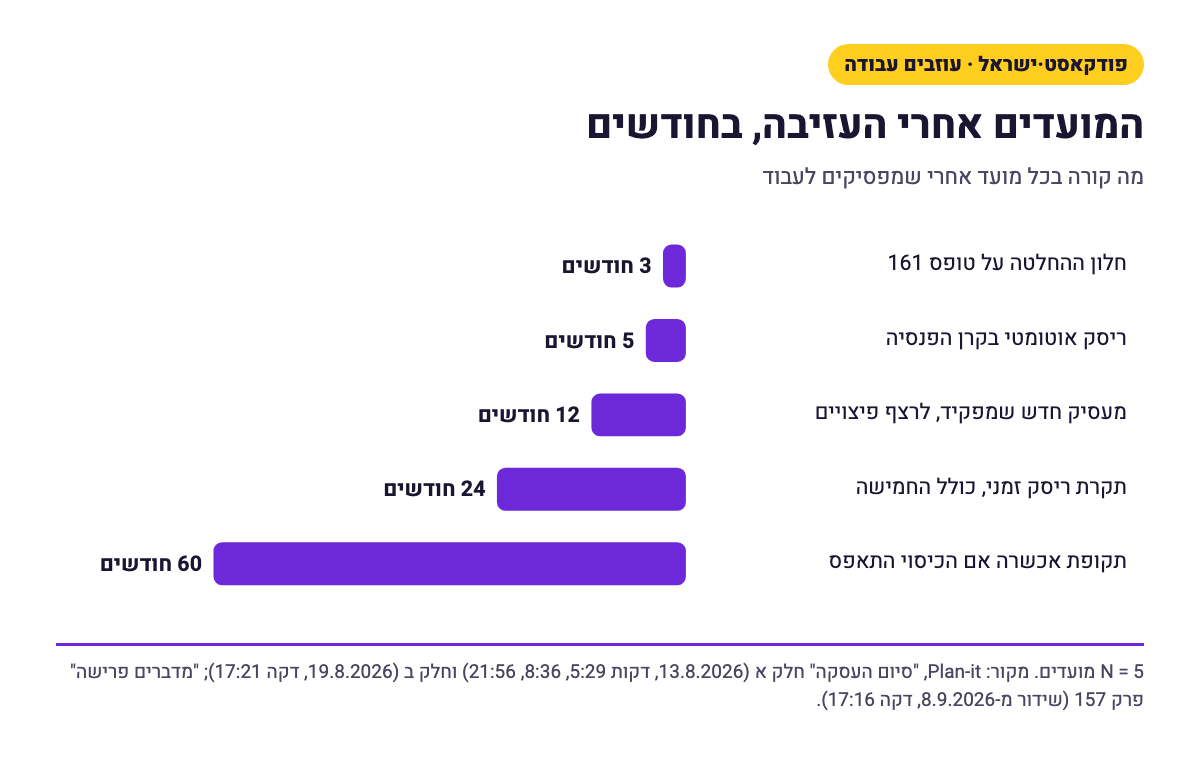
החלק הראשון בסדרת "סיום העסקה" של Plan-it (13 באוגוסט 2026) מתמקד בביטוח, ובחלק השני עוברים לפיצויים. קרן פנסיה כוללת כיסוי לאובדן כושר עבודה ולשאירים, וכשההפקדות נעצרות הכיסוי לא נשאר לנצח.
«עד חמישה חודשים. בעצם במשך חמישה חודשים קרן הפנסיה שומרת לנו על הכיסויים הביטוחיים.»
קרנות הפנסיה שולחות בדרך כלל מכתב בעניין, ובפרק מזהירים שהרבה פעמים מתעלמים ממנו. דרכו אפשר לבקש להאריך את הכיסוי, מה שנקרא ריסק זמני, עד 24 חודשים בסך הכול. כלומר עוד 19 חודשים אחרי החמישה האוטומטיים.
«למלא אותו ולבקש מקרן הפנסיה להאריך את אותה שמירה על הכיסויים הביטוחיים עד 24 חודשים, זה המקסימום, אוקיי?»
יש לזה תנאי: הריסק הזמני תלוי במשך ההפקדה הרצופה לפני ההפסקה. הדוגמה שנותנים בפרק: מי שעבד חצי שנה, המקסימום שלו הוא עוד חצי שנה.
«חשוב להדגיש שאנחנו אמרנו ריסק זמני ל-24 חודש, זה בתנאי שעבדתם לפחות 24 חודש רצוף.»
ולמה זה חשוב: הכיסוי נגזר מהשכר המבוטח ולא מהסכום שצברתם. מי שלא האריך את הכיסוי הופך לעמית לא פעיל, ואז קצבת השאירים מחושבת מהצבירה. בפרק מדגימים את הפער על בן 30 עם שכר גבוה.
«בדיוק, מהשכר המבוטח, ולא מכמה שיש לי בקרן פנסיה.»
המועדים אחרי העזיבה, בחודשים
רחפו או הקישו על עמודה כדי לראות את הערך
שתי מלכודות בביטוח אחרי העזיבה
הראשונה: מצאתם עבודה חדשה, אבל ההפקדה הראשונה לא בהכרח תגיע לפני שהכיסוי האוטומטי נגמר. בפרק מזכירים שמעסיק חדש מפקיד לפעמים רק אחרי שלושה חודשים, רטרואקטיבית, ולכן, כך מספרים בפרק, מחתימים את הלקוחות על ריסק זמני מיד.
«לא לוקחים כאן צ'אנסים, אנחנו ישר מחתימים אותם על 24 חודשים.»
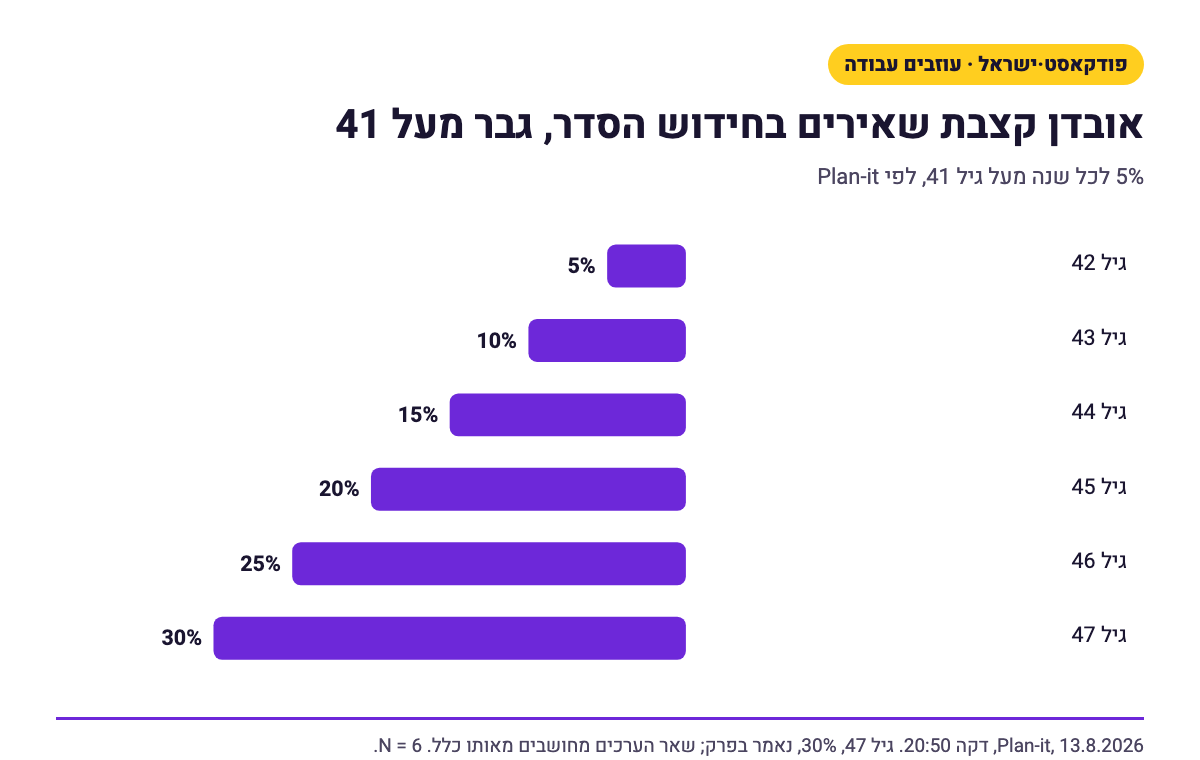
השנייה: מי שהכיסוי שלו התאפס ומצטרף מחדש עלול להתחיל מחדש תקופת אכשרה של 60 חודשים, חמש שנים, לאירועים רפואיים שקדמו להצטרפות. ובפרק יש גם מלכודת גיל: גבר מעל גיל 41 שמפסיק הסדר פנסיוני ומחדש אותו מאבד 5% מקצבת השאירים על כל שנה מעל 41. הדוגמה שם היא בן 47 שאיבד 30%.
ועוד אזהרה: ניוד קרן הפנסיה באמצע הריסק הזמני מפסיק אותו. בפרק מספרים על לקוח שהתבקש לחכות עם הניוד עד סוף הריסק הזמני. בינתיים הוא נפגע בטיול, תבע את הקרן וקיבל קצבאות אובדן כושר עבודה, ואילו היה מנייד, לא היה מקבל אותן.
טופס 161: ארבע דרכים לטפל בפיצויים
בפרק ההמשך של Plan-it, מ-19 באוגוסט 2026, עוברים לכסף. כשמסיימים העסקה המעסיק מוציא טופס 161, שמרכז את כל כספי הפיצויים שהופקדו לכם אצלו, גם כשהם מפוזרים בין קופות. בפרק מזהירים שיש מעסיקים שלא מוציאים אותו בכלל, ושמענקים כמו משכורות נוספות ומענקי הסתגלות הם חלק מכספי הפיצויים וצריכים להופיע בטופס.
«גם מענקים כאלה, משכורות נוספות, מענקי הסתגלות, כל מיני מענקים, זה כספי פיצויים לכל דבר,»
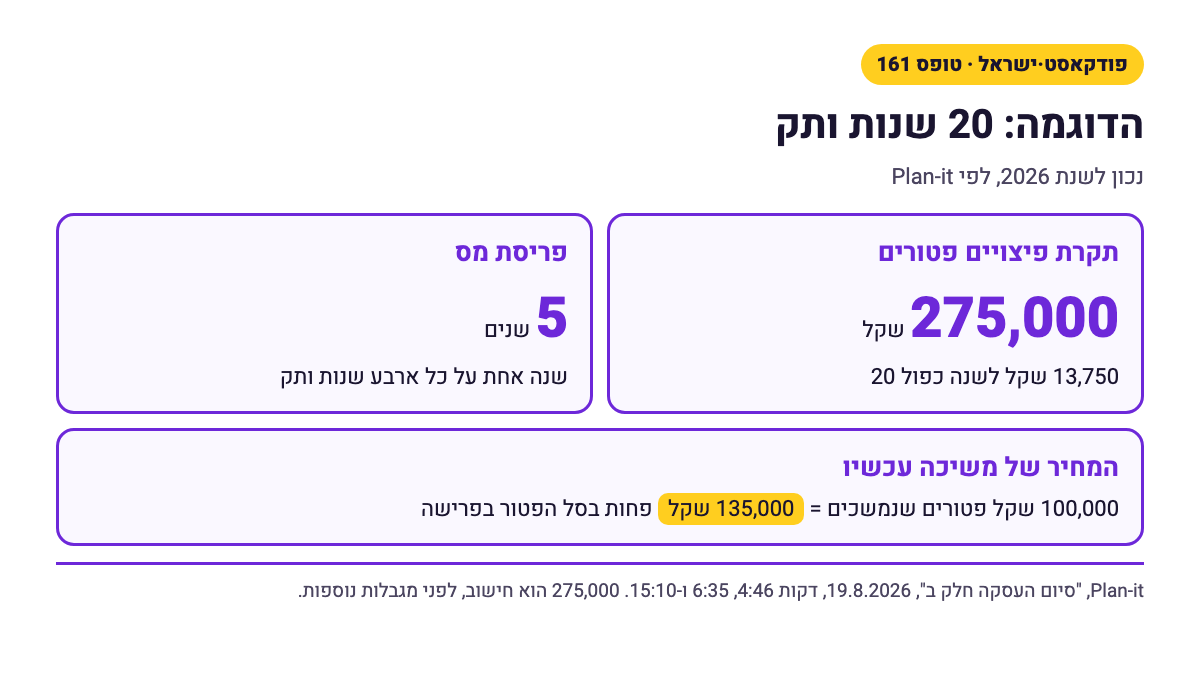
הדרך הראשונה היא למשוך. יש פיצויים פטורים ממס, והתקרה שנאמרת בפרק היא 13,750 שקל לכל שנת ותק אצל המעסיק, נכון לשנת 2026. אותו סכום מופיע גם בטבלת התקרות לשנת 2026 של TheMarker. אבל משיכה עכשיו מקטינה את סל הפטור שתקבלו בפרישה, ועם מכפיל.
«אם משכת עכשיו 100,000 שקל פיצויים פטורים, אתה תיפגע, סל הפטור שלך ייפגע ב-135,000 שקל בפרישה.»
הדרך השנייה, שלפי Plan-it מתאימה לרוב האנשים, היא רצף קצבה: לא לגעת בפיצויים ולייעד אותם לקצבה. אפשר להתחרט בהמשך, אבל רק על כל הפיצויים מאותו מעסיק, לא על חלק מהם. השלישית היא רצף פיצויים, ועליה בהמשך. הרביעית היא פריסת המס, למי שמושך פיצויים חייבים במס ויודע שבשנים הקרובות לא תהיה לו הכנסה גבוהה: שנת פריסה אחת על כל ארבע שנות ותק. מי שעבד 20 שנה פורס על חמש שנים, וכל שנת פריסה מחייבת דוח למס הכנסה.
ועוד שעון שכדאי להכיר: חלון ההחלטה על הטופס קצר. בפרק מתארים איך הוא חולף בזמן שמחכים לטופס מהמעסיק או נוסעים לחופש אחרי העזיבה.
«כל חלון הזמן שיש לנו לקבל החלטות על טופס 161 הוא שלושה חודשים.»
רצף פיצויים או רצף קצבה
בפרק 157 של "מדברים פרישה", שידור חי מ-8 בספטמבר 2026, מדברים על שני המנגנונים שדוחים את ההתחשבנות מול המס על הפיצויים.
«ואני דווקא רוצה ספציפית להסביר על איך לדחות את התחשבנות המס על הפיצויים באמצעות שני מנגנונים אחד מהם זה רצף פיצויים והשני זה רצף קצבה.»
מתוך הפרק מדברים פרישה - פרק 157 - רצף פיצויים וקצבה - 8.9.26 · מדברים פרישה · 9.9.2026 · דקה 9:24
רצף קצבה הוא ברירת המחדל, והוא חל אוטומטית.
«אגב, החל מ-2017 זוהי ברירת המחדל בטופס 161.»
מתוך הפרק מדברים פרישה - פרק 157 - רצף פיצויים וקצבה - 8.9.26 · מדברים פרישה · 9.9.2026 · דקה 12:20
«ברצף קצבה זה פעולה שחלה באופן אוטומטי, שוב המדינה רוצה שתקבלו את הפיצויים לקצבה»
מתוך הפרק מדברים פרישה - פרק 157 - רצף פיצויים וקצבה - 8.9.26 · מדברים פרישה · 9.9.2026 · דקה 20:27
רצף פיצויים לא קורה מעצמו, ותנאי הברזל שלו מוגדר בפרק כך:
«תנאי הברזל, חובה למצוא מעסיק חדש המפקיד לפיצויים בתוך שנה מיום העזיבה, אחרת הרצף נשבר,»
מתוך הפרק מדברים פרישה - פרק 157 - רצף פיצויים וקצבה - 8.9.26 · מדברים פרישה · 9.9.2026 · דקה 17:16
מכאן נובעים שני דברים. מעבר לעצמאות לא נחשב מעסיק חדש, ולכן הרצף נקטע. וגם מציאת עבודה בתוך שנה לא מספיקה לבד: בפרק מספרים על אדם שמצא מעסיק אחרי תשעה חודשים ועבד אצלו שלושה חודשים בלבד. המעסיק לא הפריש לו לפנסיה, ומס הכנסה לא הכיר ברצף על 800,000 שקל פיצויים. ועוד הבהרה: כל זה לא נוגע לפנסיה תקציבית.
«אז כל מה שקשור לרצף קצבה, רצף פיצויים, לא רלוונטי לפנסיה תקציבית.»
מתוך הפרק מדברים פרישה - פרק 157 - רצף פיצויים וקצבה - 8.9.26 · מדברים פרישה · 9.9.2026 · דקה 44:03
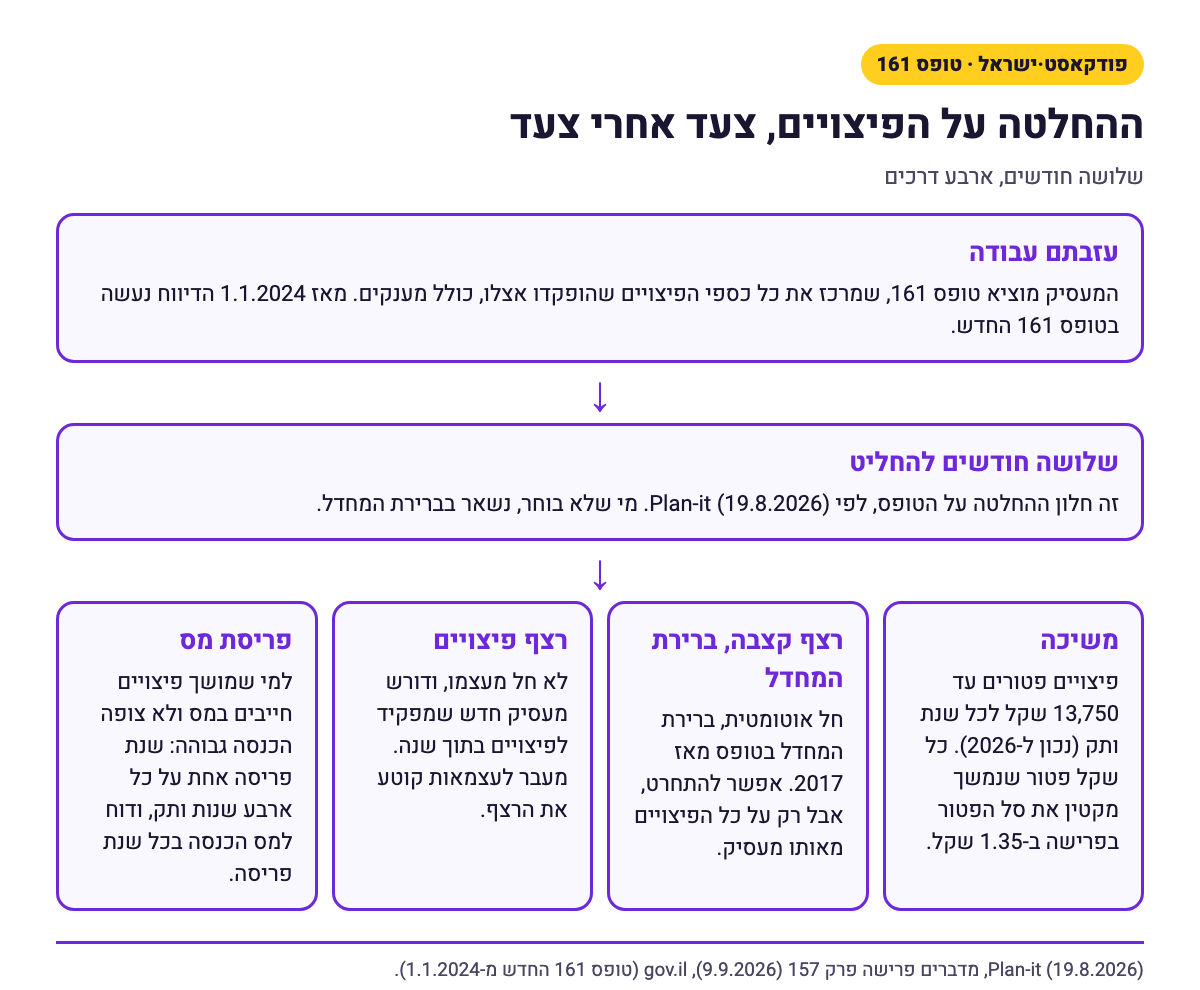
- עזבתם עבודההמעסיק מוציא טופס 161, שמרכז את כל כספי הפיצויים שהופקדו אצלו, כולל מענקים. מאז 1.1.2024 הדיווח נעשה בטופס 161 החדש.
- שלושה חודשים להחליטזה חלון ההחלטה על הטופס, לפי Plan-it (19.8.2026). מי שלא בוחר, נשאר בברירת המחדל.
-
- משיכהפיצויים פטורים עד 13,750 שקל לכל שנת ותק (נכון ל-2026). כל שקל פטור שנמשך מקטין את סל הפטור בפרישה ב-1.35 שקל.
- רצף קצבה, ברירת המחדלחל אוטומטית, ברירת המחדל בטופס מאז 2017. אפשר להתחרט, אבל רק על כל הפיצויים מאותו מעסיק.
- רצף פיצוייםלא חל מעצמו, ודורש מעסיק חדש שמפקיד לפיצויים בתוך שנה. מעבר לעצמאות קוטע את הרצף.
- פריסת מסלמי שמושך פיצויים חייבים במס ולא צופה הכנסה גבוהה: שנת פריסה אחת על כל ארבע שנות ותק, ודוח למס הכנסה בכל שנת פריסה.
מחשבון: מה הכללים מהפרקים אומרים על המקרה שלכם
המחשבון מפעיל רק את הכללים שנאמרו בפרקים, ולא מחליף בדיקה של המסמכים שלכם. בלי JavaScript מוצגת הדוגמה של 24 חודשי הפקדה, 20 שנות ותק ו-100,000 שקל פטורים.
שלושה מספרים, ארבע תשובות
- כיסוי ביטוחי: 5 חודשים אוטומטיים, ועם ריסק זמני עד 24 חודשים בסך הכול.
- תקרת פיצויים פטורים: 13,750 כפול 20 שנים, 275,000 שקל (נכון ל-2026).
- פריסת מס אפשרית: עד 5 שנים.
- משיכה של 100,000 שקל פטורים מקטינה את סל הפטור בפרישה בכ-135,000 שקל.
הכללים: Plan-it חלק א (13.8.2026) לריסק הזמני, Plan-it חלק ב (19.8.2026) ל-13,750 שקל לשנה, למכפיל 1.35 ולשנת פריסה על כל ארבע שנות ותק.
המספרים בכתבה, המקור והתאריך
| המספר | מה הוא אומר | מקור | תאריך |
|---|---|---|---|
| 5 חודשים | ריסק אוטומטי בקרן הפנסיה אחרי הפסקת הפקדות | Plan-it חלק א, דקה 5:29 | 13.8.2026 |
| 24 חודשים | תקרת ריסק זמני, כולל החמישה, ולא יותר מתקופת ההפקדה הרצופה | Plan-it חלק א, דקות 8:36 ו-29:01 | 13.8.2026 |
| 60 חודשים | תקופת אכשרה למצב רפואי קודם כשהכיסוי מתאפס | Plan-it חלק א, דקה 21:56 | 13.8.2026 |
| 5% לשנה | אובדן קצבת שאירים לגבר מעל 41 שמחדש הסדר | Plan-it חלק א, דקה 20:50 | 13.8.2026 |
| 13,750 שקל | תקרת פיצויים פטורים לכל שנת ותק | Plan-it חלק ב, דקה 4:46; TheMarker | נכון לשנת 2026 |
| 1.35 | המכפיל על פיצויים פטורים שנמשכו, מול סל הפטור בפרישה | Plan-it חלק ב, דקה 6:19 | 19.8.2026 |
| 3 חודשים | חלון ההחלטה על טופס 161 | Plan-it חלק ב, דקה 17:21 | 19.8.2026 |
| שנה על כל 4 | פריסת מס: שנה אחת על כל ארבע שנות ותק | Plan-it חלק ב, דקה 14:21 | 19.8.2026 |
| שנה | מעסיק חדש שמפקיד לפיצויים, לרצף פיצויים | מדברים פרישה 157, דקה 17:16 | שידור 8.9.2026 |
| 2017 | רצף קצבה הוא ברירת המחדל בטופס 161 | מדברים פרישה 157, דקה 12:20 | שידור 8.9.2026 |
| 1.1.2024 | מועד המעבר לטופס 161 החדש | gov.il | נבדק 11.10.2026 |
שאלות נפוצות
האזינו לפרקים
סיום העסקה - טעויות שקריטי להימנע מהן - חלק א
Plan-it - הפודקאסט לתכנון פיננסי · 13.8.2026
סיום העסקה חלק ב' - טופס 161 ופיצויים - כל האפשרויות
Plan-it - הפודקאסט לתכנון פיננסי · 19.8.2026
מדברים פרישה - פרק 157 - רצף פיצויים וקצבה - 8.9.26
מדברים פרישה · 9.9.2026
המידע בכתבה מסכם את מה שנאמר בפרקים, נכון למועד שידורם באוגוסט ובספטמבר 2026, ואינו ייעוץ פנסיוני, מיסויי או משפטי. תקרות וסכומים מתעדכנים מדי שנה. לפני כל החלטה על טופס 161, על משיכת פיצויים או על הביטוח בקרן, התייעצו עם יועץ פנסיוני או מתכנן פרישה בעל רישיון, או עם רואה חשבון.
הארכיון שלכם הוא אודיו שגוגל ו-ChatGPT לא מוצאים
כל פרק יכול להפוך למאמר בעברית שמדורג בגוגל ומצוטט במנועי בינה מלאכותית. הכתבה הזאת נבנתה בדיוק ככה, מתוך התמלולים.
הכתבה נכתבה בסיוע בינה מלאכותית, מתוך תמלולי הפרקים שבקורפוס של פודקאסט·ישראל. הציטוטים מועתקים מילה במילה מהתמלול האוטומטי, עם הדקה שבה הם מתחילים. התמלול אינו מפריד בין דוברים, ולכן ציטוט מיוחס לפרק ולא לאדם מסוים.